
Welke verzekeringen heeft een Budgetcoach nodig als zzp'er?
Verzekeringen
+ Inhoudsopgave (klik om te openen)
Verzekeringen voor zzp'ers
Als Budgetcoach heb je veel vrijheid, maar je loopt ook financiële risico's. Denk aan schade tijdens werkzaamheden, juridische claims of tijdelijk inkomensverlies door ziekte. Verzekeringen kunnen helpen om deze risico's beter af te dekken en de continuïteit van je onderneming te beschermen.
Op deze pagina vind je een overzicht van de meest voorkomende verzekeringen voor zzp'ers. Welke verzekeringen geschikt zijn, hangt af van je beroep, werkzaamheden en persoonlijke situatie als Budgetcoach.
Belangrijke verzekeringen op een rij
Wanneer je werkzaam bent als budgetcoach, kun je ook als zelfstandig ondernemer mensen begeleiden bij het ordenen van hun financiële situatie. Bij werkzaamheden zoals het geven van advies over inkomsten, uitgaven of schulden kan een onjuiste beoordeling gevolgen hebben voor een cliënt. Daardoor kan aansprakelijkheid een rol spelen. Het is daarom verstandig om stil te staan bij bescherming tegen schade die kan ontstaan door een beroepsfout.
Naast verantwoordelijkheid voor begeleiding speelt ook het eigen inkomen een rol voor zelfstandig ondernemers. Wanneer je als budgetcoach tijdelijk geen werkzaamheden kunt uitvoeren door ziekte of een ongeval, kan dat direct invloed hebben op de inkomsten. Een arbeidsongeschiktheidsverzekering kan helpen om financieel nadeel bij werkuitval te beperken.
De inhoud van begeleiding en advies kan per cliënt verschillen. Daarom is het verstandig om vooraf te bekijken welke verzekeringen passen bij het werk van een budgetcoach en de verantwoordelijkheden die daarbij komen kijken.
Risico's tijdens het werk
Als zelfstandig budgetcoach help je cliënten bij het krijgen van inzicht in hun financiële situatie. Je brengt bijvoorbeeld inkomsten, uitgaven en schulden in kaart en ondersteunt bij het maken van afspraken en het aanbrengen van financiële structuur. De werkzaamheden bestaan vooral uit gesprekken en administratieve begeleiding, waardoor de kans op personen- of zaakschade klein is. Wanneer gesprekken bij cliënten thuis of op locatie plaatsvinden, kan door eigen handelen incidenteel schade ontstaan aan eigendommen van anderen.
Budgetcoaching kan mentaal belastend zijn doordat cliënten vaak te maken hebben met financiële zorgen en persoonlijke problemen. Je moet zorgvuldig omgaan met gevoelige informatie en tegelijkertijd overzicht houden over verschillende trajecten en afspraken. Vooral bij meerdere cliënten tegelijk kan het bewaken van voortgang en het voorbereiden van gesprekken veel aandacht vragen. Wanneer ziekte of andere klachten ervoor zorgen dat je langere tijd geen gesprekken kunt voeren, financiële situaties kunt analyseren of cliënten kunt begeleiden, kun je lopende trajecten niet zelf voortzetten.
Verzekeringen afstemmen op de werkzaamheden
Een AOV kan voor een budgetcoach van belang zijn vanwege de afhankelijkheid van de eigen inzetbaarheid en het persoonlijke contact met cliënten. Een AVB speelt bij dit voornamelijk begeleidende beroep meestal een beperkte rol en gaat vooral om personen- of zaakschade tijdens afspraken op locatie.
Een BAV kan relevanter worden wanneer je als budgetcoach zelfstandig financiële adviezen geeft, berekeningen maakt of cliënten begeleidt bij keuzes met directe financiële gevolgen. Een fout in een professioneel advies of een onjuiste beoordeling van een financiële situatie kan dan schade veroorzaken. Bestaan de werkzaamheden vooral uit praktische ondersteuning, het aanleren van financiële vaardigheden en het helpen creëren van overzicht, dan kan het beroepsaansprakelijkheidsrisico beperkter zijn. De mate van inhoudelijke financiële verantwoordelijkheid bepaalt daarom mede welke verzekeringen het beste aansluiten.
AVB voor een Budgetcoach
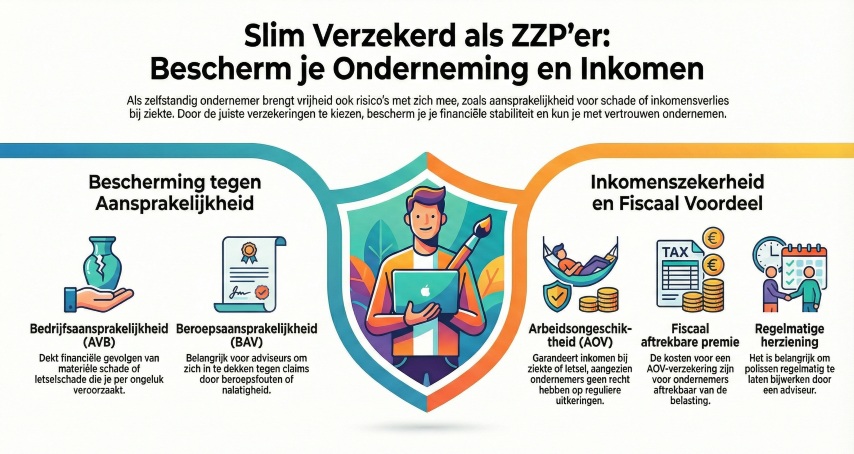
Een bedrijfsaansprakelijkheidsverzekering (AVB) is een van de meest gekozen verzekeringen onder zelfstandigen. Deze verzekering biedt dekking wanneer je tijdens je werk per ongeluk schade veroorzaakt aan anderen of aan eigendommen van derden.
Een AVB kan bijvoorbeeld van toepassing zijn bij:
- materiële schade bij een opdrachtgever
- letselschade aan derden
- schade die ontstaat tijdens het uitvoeren van werkzaamheden
Hoewel een AVB meestal niet wettelijk verplicht is, vragen opdrachtgevers hier in de praktijk regelmatig om.
Lees hier meer: bedrijfsaansprakelijkheidsverzekering (AVB) voor zzp'ers
Bedrijfsaansprakelijkheidsverzekering Budgetcoach afsluiten
AOV voor een Budgetcoach
Een arbeidsongeschiktheidsverzekering (AOV) zorgt voor inkomensbescherming wanneer je door ziekte of een ongeval tijdelijk niet kunt werken. Zelfstandigen hebben namelijk geen recht op loondoorbetaling bij arbeidsongeschiktheid.
De premie en voorwaarden van een AOV hangen onder andere af van:
- leeftijd
- beroep en risico-inschatting
- wachttijd
- gekozen dekking
Een AOV kan bijdragen aan financiële zekerheid wanneer werken tijdelijk niet mogelijk is.
Lees hier meer: arbeidsongeschiktheidsverzekeringen (AOV) voor zzp'ers
AOV voor Budgetcoach afsluiten
BAV voor een Budgetcoach
Een beroepsaansprakelijkheidsverzekering (BAV) is vooral relevant voor zelfstandigen die advies geven of verantwoordelijk zijn voor professionele dienstverlening. Deze verzekering biedt dekking bij financiële schade die ontstaat door een beroepsfout, nalatigheid of verkeerd advies.
Een BAV kan van toepassing zijn bij:
- fouten in advies of berekeningen
- nalatigheid tijdens opdrachten
- schade zonder directe materiële schade
Voor sommige beroepsgroepen is een BAV verplicht, maar vaak is het een aanvullende keuze, afhankelijk van de werkzaamheden als Budgetcoach.
Lees hier meer: beroepsaansprakelijkheidsverzekering (BAV) voor zzp'ers
BAV voor Budgetcoach afsluiten
Verzekeringen afgestemd op jouw situatie
Als zelfstandig Budgetcoach is het verstandig om stil te staan bij de financiële risico's die bij het ondernemerschap horen. Verzekeringen zoals een bedrijfsaansprakelijkheidsverzekering (AVB) en een arbeidsongeschiktheidsverzekering (AOV) kunnen bescherming bieden tegen schadeclaims en inkomensverlies. Afhankelijk van het beroep en de aard van de werkzaamheden kan ook een beroepsaansprakelijkheidsverzekering (BAV) relevant zijn.
Welke verzekeringen nodig zijn, verschilt per ondernemer. Factoren zoals branche, risico's, omzet en contractuele verplichtingen spelen hierbij een rol. Het is daarom verstandig om de risico's van je onderneming regelmatig in kaart te brengen en te controleren of je verzekeringen nog aansluiten bij je huidige situatie.
Door bewuste keuzes te maken in je verzekeringspakket, beperk je financiële risico's en zorg je voor continuïteit van je onderneming als Budgetcoach.
Mijnzzp.nl