
Welke verzekeringen heeft een Lobbyist nodig als zzp'er?
Verzekeringen
+ Inhoudsopgave (klik om te openen)
Verzekeringen voor zzp'ers
Als Lobbyist heb je veel vrijheid, maar je loopt ook financiële risico's. Denk aan schade tijdens werkzaamheden, juridische claims of tijdelijk inkomensverlies door ziekte. Verzekeringen kunnen helpen om deze risico's beter af te dekken en de continuïteit van je onderneming te beschermen.
Op deze pagina vind je een overzicht van de meest voorkomende verzekeringen voor zzp'ers. Welke verzekeringen geschikt zijn, hangt af van je beroep, werkzaamheden en persoonlijke situatie als Lobbyist.
Belangrijke verzekeringen op een rij
Als lobbyist kan het belangrijk zijn om je te verzekeren, omdat je te maken hebt met advieswerkzaamheden. Het kan bijvoorbeeld belangrijk zijn om jezelf als lobbyist te verzekeren tegen de financiële gevolgen van een beroepsfout.
Wanneer je bepaalde invloedrijke mensen of organisaties voorziet van verkeerd advies, kan er namelijk sprake zijn van aansprakelijkheid, en in dit geval betreft dat een beroepsfout waarvoor je jezelf meestal apart moet verzekeren. Een beroepsfout valt meestal niet onder de dekking van een reguliere bedrijfsverzekering.
Risico's tijdens het werk
Als lobbyist onderhoud je contacten met bestuurders, beleidsmakers, belangenorganisaties en andere betrokken partijen om de belangen van een opdrachtgever onder de aandacht te brengen. Veel werkzaamheden bestaan uit onderzoek, overleg, het voorbereiden van standpunten en het voeren van gesprekken. De kans op personen- of zaakschade is hierdoor beperkt. Bij bezoeken aan kantoren, bijeenkomsten en congressen kan incidenteel door eigen handelen schade ontstaan aan eigendommen van anderen, maar dit vormt doorgaans geen belangrijk onderdeel van het risicoprofiel.
Lobbywerk vraagt om langdurige concentratie, zorgvuldige communicatie en het kunnen omgaan met uiteenlopende belangen en soms tijdsdruk rond politieke of bestuurlijke besluitvorming. Wanneer lichamelijke of mentale klachten het voeren van gesprekken, reizen, analyseren van dossiers of voorbereiden van adviezen onmogelijk maken, kan een zelfstandig lobbyist lopende opdrachten niet altijd zelf voortzetten.
Verzekeringen afstemmen op de werkzaamheden
Door het adviserende karakter van lobbywerk kan een BAV relatief belangrijk zijn, vooral wanneer opdrachtgevers hun strategie of besluitvorming mede baseren op jouw professionele analyses en aanbevelingen. Een AVB speelt meestal een kleinere rol, omdat de werkzaamheden weinig fysieke risico's voor derden met zich meebrengen. Ook het persoonlijk kunnen voeren van overleg, onderhouden van contacten en analyseren van complexe dossiers is bepalend voor het uitvoeren van opdrachten. Wanneer je door arbeidsongeschiktheid langere tijd niet kunt werken, kan een AOV de financiële gevolgen van die uitval opvangen.
AVB voor een Lobbyist
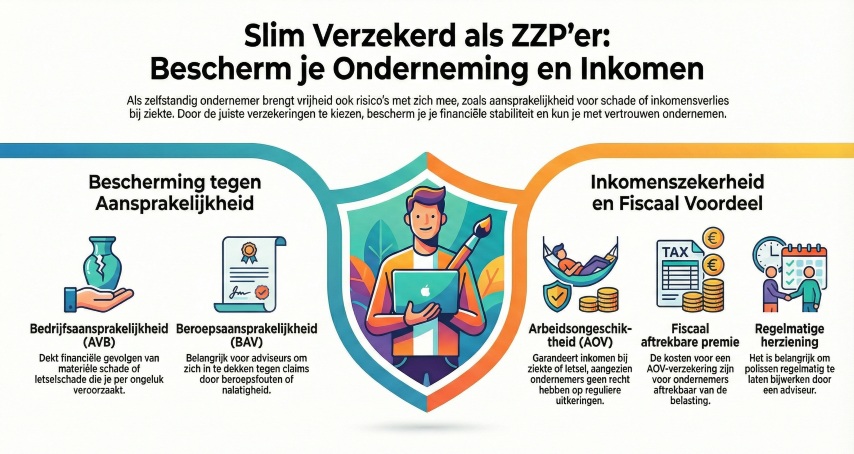
Een bedrijfsaansprakelijkheidsverzekering (AVB) is een van de meest gekozen verzekeringen onder zelfstandigen. Deze verzekering biedt dekking wanneer je tijdens je werk per ongeluk schade veroorzaakt aan anderen of aan eigendommen van derden.
Een AVB kan bijvoorbeeld van toepassing zijn bij:
- materiële schade bij een opdrachtgever
- letselschade aan derden
- schade die ontstaat tijdens het uitvoeren van werkzaamheden
Hoewel een AVB meestal niet wettelijk verplicht is, vragen opdrachtgevers hier in de praktijk regelmatig om.
Lees hier meer: bedrijfsaansprakelijkheidsverzekering (AVB) voor zzp'ers
Bedrijfsaansprakelijkheidsverzekering Lobbyist afsluiten
AOV voor een Lobbyist
Een arbeidsongeschiktheidsverzekering (AOV) zorgt voor inkomensbescherming wanneer je door ziekte of een ongeval tijdelijk niet kunt werken. Zelfstandigen hebben namelijk geen recht op loondoorbetaling bij arbeidsongeschiktheid.
De premie en voorwaarden van een AOV hangen onder andere af van:
- leeftijd
- beroep en risico-inschatting
- wachttijd
- gekozen dekking
Een AOV kan bijdragen aan financiële zekerheid wanneer werken tijdelijk niet mogelijk is.
Lees hier meer: arbeidsongeschiktheidsverzekeringen (AOV) voor zzp'ers
BAV voor een Lobbyist
Een beroepsaansprakelijkheidsverzekering (BAV) is vooral relevant voor zelfstandigen die advies geven of verantwoordelijk zijn voor professionele dienstverlening. Deze verzekering biedt dekking bij financiële schade die ontstaat door een beroepsfout, nalatigheid of verkeerd advies.
Een BAV kan van toepassing zijn bij:
- fouten in advies of berekeningen
- nalatigheid tijdens opdrachten
- schade zonder directe materiële schade
Voor sommige beroepsgroepen is een BAV verplicht, maar vaak is het een aanvullende keuze, afhankelijk van de werkzaamheden als Lobbyist.
Lees hier meer: beroepsaansprakelijkheidsverzekering (BAV) voor zzp'ers
Verzekeringen afgestemd op jouw situatie
Als zelfstandig Lobbyist is het verstandig om stil te staan bij de financiële risico's die bij het ondernemerschap horen. Verzekeringen zoals een bedrijfsaansprakelijkheidsverzekering (AVB) en een arbeidsongeschiktheidsverzekering (AOV) kunnen bescherming bieden tegen schadeclaims en inkomensverlies. Afhankelijk van het beroep en de aard van de werkzaamheden kan ook een beroepsaansprakelijkheidsverzekering (BAV) relevant zijn.
Welke verzekeringen nodig zijn, verschilt per ondernemer. Factoren zoals branche, risico's, omzet en contractuele verplichtingen spelen hierbij een rol. Het is daarom verstandig om de risico's van je onderneming regelmatig in kaart te brengen en te controleren of je verzekeringen nog aansluiten bij je huidige situatie.
Door bewuste keuzes te maken in je verzekeringspakket, beperk je financiële risico's en zorg je voor continuïteit van je onderneming als Lobbyist.
Mijnzzp.nl