
Welke verzekeringen heeft een Boer nodig als zzp'er?
Verzekeringen
+ Inhoudsopgave (klik om te openen)
Verzekeringen voor zzp'ers
Als Boer heb je veel vrijheid, maar je loopt ook financiële risico's. Denk aan schade tijdens werkzaamheden, juridische claims of tijdelijk inkomensverlies door ziekte. Verzekeringen kunnen helpen om deze risico's beter af te dekken en de continuïteit van je onderneming te beschermen.
Op deze pagina vind je een overzicht van de meest voorkomende verzekeringen voor zzp'ers. Welke verzekeringen geschikt zijn, hangt af van je beroep, werkzaamheden en persoonlijke situatie als Boer.
Belangrijke verzekeringen op een rij
Als boer ben je werkzaam als agrarische ondernemer en heb je te maken met landbouwvoertuigen, werkmaterialen, vee, stallen, enzovoort. Het is daarom belangrijk om je boerenbedrijf op een goede manier compleet te verzekeren. Een algemene bedrijfsverzekering als boer is over het algemeen niet voldoende om alles te kunnen verzekeren. Daarnaast heb je als boer ook te maken met een fysiek veeleisend beroep en zul je voor jezelf rekening moeten houden met de mogelijkheid dat je ziek of arbeidsongeschikt raakt.
Risico's tijdens het werk
Op een boerenbedrijf vinden veel verschillende werkzaamheden plaats waarbij machines, werktuigen en dieren betrokken kunnen zijn. Tijdens het manoeuvreren met een tractor of ander landbouwmaterieel kan bijvoorbeeld schade worden veroorzaakt aan eigendommen van derden. Ook bezoekers, leveranciers of andere personen die op het erf aanwezig zijn, kunnen letsel oplopen door een situatie waarvoor de ondernemer aansprakelijk wordt gehouden. Een AVB kan relevant zijn voor dergelijke personen- en zaakschade.
De dagelijkse werkzaamheden kunnen bestaan uit voeren, verzorgen van dieren, tillen, onderhoudswerk, werken met machines en langdurig lopen of staan. De combinatie van lichamelijke inspanning en het werken met vee en landbouwmaterieel brengt daarnaast een risico op ongevallen met zich mee. Rug- of gewrichtsklachten en letsel kunnen werkzaamheden zoals melken, voeren, machines bedienen en onderhoud uitvoeren bemoeilijken of onmogelijk maken.
Verzekeringen afstemmen op de werkzaamheden
Omdat veel werkzaamheden op een boerenbedrijf iedere dag doorgaan, kan arbeidsongeschiktheid direct praktische gevolgen hebben. Een AOV kan betrekking hebben op de financiële gevolgen wanneer de boer door ziekte, lichamelijke klachten of een ongeval niet meer in staat is om de gebruikelijke werkzaamheden zelf uit te voeren. Hoe zwaar dit risico weegt, hangt mede af van het soort bedrijf, de mate van mechanisatie en de werkzaamheden die de ondernemer zelf verricht.
Een AVB kan vooral van belang zijn waar de bedrijfsactiviteiten personen of eigendommen van anderen raken, bijvoorbeeld bij werkzaamheden met landbouwmachines of wanneer derden op het erf aanwezig zijn. De normale bedrijfsvoering van een boer bestaat doorgaans niet uit professionele advies-, ontwerp- of berekeningsdiensten voor opdrachtgevers. Een BAV speelt daardoor bij de gebruikelijke agrarische werkzaamheden meestal een beperktere rol.
AVB voor een Boer
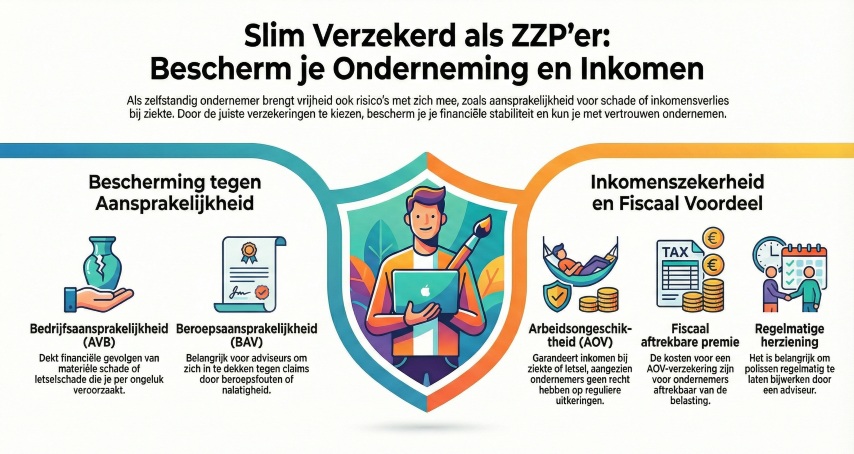
Een bedrijfsaansprakelijkheidsverzekering (AVB) is een van de meest gekozen verzekeringen onder zelfstandigen. Deze verzekering biedt dekking wanneer je tijdens je werk per ongeluk schade veroorzaakt aan anderen of aan eigendommen van derden.
Een AVB kan bijvoorbeeld van toepassing zijn bij:
- materiële schade bij een opdrachtgever
- letselschade aan derden
- schade die ontstaat tijdens het uitvoeren van werkzaamheden
Hoewel een AVB meestal niet wettelijk verplicht is, vragen opdrachtgevers hier in de praktijk regelmatig om.
Lees hier meer: bedrijfsaansprakelijkheidsverzekering (AVB) voor zzp'ers
Bedrijfsaansprakelijkheidsverzekering Boer afsluiten
AOV voor een Boer
Een arbeidsongeschiktheidsverzekering (AOV) zorgt voor inkomensbescherming wanneer je door ziekte of een ongeval tijdelijk niet kunt werken. Zelfstandigen hebben namelijk geen recht op loondoorbetaling bij arbeidsongeschiktheid.
De premie en voorwaarden van een AOV hangen onder andere af van:
- leeftijd
- beroep en risico-inschatting
- wachttijd
- gekozen dekking
Een AOV kan bijdragen aan financiële zekerheid wanneer werken tijdelijk niet mogelijk is.
Lees hier meer: arbeidsongeschiktheidsverzekeringen (AOV) voor zzp'ers
BAV voor een Boer
Een beroepsaansprakelijkheidsverzekering (BAV) is vooral relevant voor zelfstandigen die advies geven of verantwoordelijk zijn voor professionele dienstverlening. Deze verzekering biedt dekking bij financiële schade die ontstaat door een beroepsfout, nalatigheid of verkeerd advies.
Een BAV kan van toepassing zijn bij:
- fouten in advies of berekeningen
- nalatigheid tijdens opdrachten
- schade zonder directe materiële schade
Voor sommige beroepsgroepen is een BAV verplicht, maar vaak is het een aanvullende keuze, afhankelijk van de werkzaamheden als Boer.
Lees hier meer: beroepsaansprakelijkheidsverzekering (BAV) voor zzp'ers
Verzekeringen afgestemd op jouw situatie
Als zelfstandig Boer is het verstandig om stil te staan bij de financiële risico's die bij het ondernemerschap horen. Verzekeringen zoals een bedrijfsaansprakelijkheidsverzekering (AVB) en een arbeidsongeschiktheidsverzekering (AOV) kunnen bescherming bieden tegen schadeclaims en inkomensverlies. Afhankelijk van het beroep en de aard van de werkzaamheden kan ook een beroepsaansprakelijkheidsverzekering (BAV) relevant zijn.
Welke verzekeringen nodig zijn, verschilt per ondernemer. Factoren zoals branche, risico's, omzet en contractuele verplichtingen spelen hierbij een rol. Het is daarom verstandig om de risico's van je onderneming regelmatig in kaart te brengen en te controleren of je verzekeringen nog aansluiten bij je huidige situatie.
Door bewuste keuzes te maken in je verzekeringspakket, beperk je financiële risico's en zorg je voor continuïteit van je onderneming als Boer.
Mijnzzp.nl